Pinjaman Wang Berlesen vs Ah Long: Apa Perbezaannya?
Oleh LajuCreditDiterbitkan: 7 min bacaan
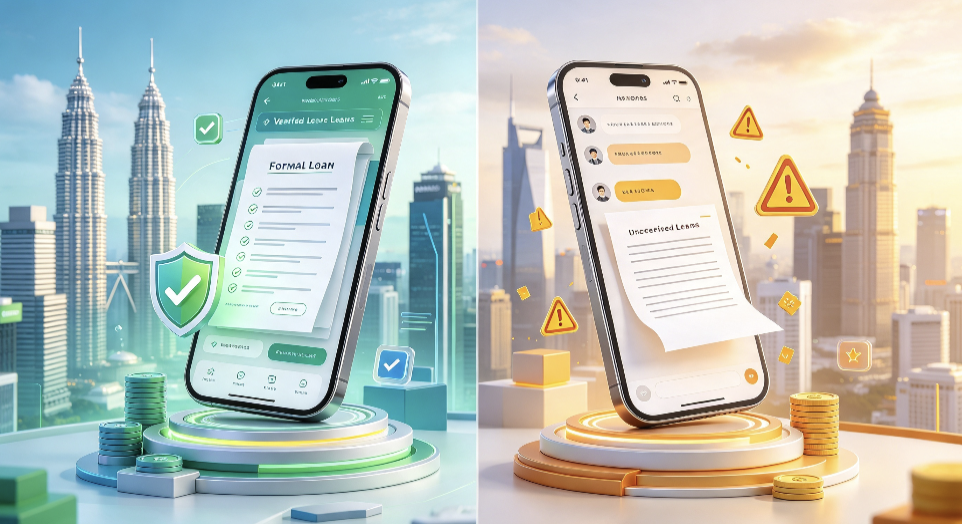
Apabila seseorang memerlukan wang dengan segera, istilah seperti pinjaman wang, pinjaman berlesen dan Ah Long mungkin muncul semasa membuat carian. Walaupun semuanya melibatkan aktiviti meminjam wang, pinjaman wang berlesen dan Ah Long bukan perkara yang sama.
Perbezaan utama terletak pada status lesen, peraturan yang perlu dipatuhi, perjanjian pinjaman, kadar faedah, kaedah kutipan bayaran balik dan perlindungan yang tersedia kepada peminjam.
Di Malaysia, pemberi pinjam wang berlesen atau Kredit Komuniti dikawal selia oleh Kementerian Perumahan dan Kerajaan Tempatan (KPKT) di bawah Akta Pemberi Pinjam Wang 1951 [Akta 400]. KPKT pula menerangkan Ah Long sebagai pemberi pinjam wang tidak berlesen.
Sebab itu, sebelum membuat sebarang permohonan, penting untuk memahami perbezaannya dan membuat semakan terlebih dahulu.
Apa Itu Pinjaman Wang Berlesen?
Pinjaman wang berlesen merujuk kepada pinjaman yang ditawarkan oleh pemberi pinjam wang yang mempunyai lesen sah untuk menjalankan aktiviti pemberian pinjaman.
Dalam konteks KPKT, industri pemberi pinjam wang berlesen turut dikenali sebagai Kredit Komuniti. Bahagian Kawalan Kredit Komuniti bertanggungjawab mengawal selia aktiviti berkaitan dan memastikan pemberi kredit yang layak sahaja dilesenkan.
Mempunyai lesen bermaksud pemberi pinjam wang perlu beroperasi mengikut Akta Pemberi Pinjam Wang 1951 serta peraturan berkaitan.
Namun, status berlesen tidak bermaksud setiap pinjaman semestinya sesuai untuk setiap individu. Peminjam masih perlu membaca perjanjian, memahami kos pinjaman dan menilai kemampuan sendiri untuk membuat bayaran balik.
Apa Yang Dimaksudkan Dengan Ah Long?
Istilah Ah Long biasanya digunakan untuk merujuk kepada pemberi pinjam wang tidak berlesen.
KPKT membezakan syarikat Kredit Komuniti yang mempunyai lesen dengan Ah Long yang tidak mempunyai lesen di bawah KPKT.
Ini merupakan perbezaan yang penting.
Seseorang yang menawarkan wang dengan cepat, berkomunikasi melalui WhatsApp atau mempunyai iklan di internet tidak semestinya seorang pemberi pinjam wang berlesen. Cara permohonan atau kelajuan mendapatkan wang tidak menentukan status lesen sesuatu pihak.
Sebab itu, peminjam tidak sepatutnya bergantung kepada iklan atau dakwaan pihak yang menawarkan pinjaman sahaja.
Perbezaan Pinjaman Wang Berlesen dan Ah Long
Terdapat beberapa perbezaan penting yang boleh membantu pengguna memahami bagaimana pemberi pinjam wang berlesen berbeza daripada pemberi pinjam wang tidak berlesen.
1. Status Lesen dan Kawal Selia
Perbezaan paling asas ialah status lesen.
Pemberi pinjam wang berlesen tertakluk kepada Akta Pemberi Pinjam Wang 1951 dan peraturan berkaitan, manakala Ah Long beroperasi tanpa lesen KPKT.
Jangan hanya menerima dakwaan bahawa sesebuah syarikat “berlesen”.
Pengguna boleh membuat semakan melalui aplikasi i-KrediKom. Menurut KPKT, aplikasi tersebut membolehkan orang awam membuat carian syarikat Kredit Komuniti yang berlesen di Semenanjung Malaysia serta mendapatkan maklumat mengenai hak peminjam dan jenis kesalahan di bawah Akta dan peraturan berkaitan.
Untuk langkah yang lebih terperinci, anda boleh membaca panduan cara semak pinjaman wang berlesen KPKT sebelum membuat permohonan.
2. Perjanjian Pinjaman
Pinjaman berlesen mempunyai keperluan tertentu berkaitan perjanjian pinjaman.
Panduan KPKT kepada bakal peminjam menyatakan bahawa perjanjian Jadual J digunakan bagi pinjaman tanpa cagaran, manakala Jadual K digunakan bagi pinjaman bercagar.
KPKT turut menerangkan bahawa peminjam tidak sepatutnya menandatangani borang perjanjian yang kosong dan berhak mendapatkan satu salinan perjanjian secara percuma.
Sebaliknya, bahan penerangan KPKT mengenai Kredit Komuniti dan Ah Long menyatakan bahawa perjanjian pemberi pinjam tidak berlesen mungkin dibuat berdasarkan terma mereka sendiri dan boleh berlaku tanpa perjanjian bertulis yang ditetapkan.
Oleh itu, jangan anggap dokumen yang kelihatan rasmi semestinya membuktikan sesuatu pinjaman adalah berlesen. Status pemberi pinjam masih perlu disemak.
3. Kadar Faedah
Kadar faedah merupakan satu lagi perbezaan penting.
Menurut panduan KPKT, kadar faedah bagi pemberi pinjam wang berlesen tidak boleh melebihi:
- 12% setahun bagi pinjaman bercagar; dan
- 18% setahun bagi pinjaman tidak bercagar.
KPKT juga membezakan perkara ini daripada Ah Long, yang tidak tertakluk kepada struktur kadar yang sama dan boleh mengenakan kadar yang berubah mengikut kehendak mereka.
Sebelum bersetuju dengan sesuatu pinjaman, jangan hanya melihat jumlah yang akan diterima.
Semak juga kadar faedah, jumlah bayaran balik, tempoh pembayaran dan penalti sekiranya berlaku kelewatan.
4. Kutipan Bayaran Balik
Cara hutang dikutip juga berbeza.
Menurut maklumat KPKT, pemberi pinjam wang berlesen atau wakilnya tidak dibenarkan datang ke rumah, pejabat atau tempat lain selain alamat operasi perniagaan yang diluluskan bagi tujuan mengutip bayaran ansuran. Gangguan atau ugutan terhadap peminjam atau keluarga juga merupakan kesalahan di bawah Akta 400.
Dalam bahan perbandingan KPKT, tuntutan hutang oleh Kredit Komuniti yang berlesen diterangkan melalui saluran sivil, berbeza dengan kaedah kekerasan yang dikaitkan dengan pemberi pinjam wang tidak berlesen.
Jika seseorang mengugut anda atau keluarga untuk mendapatkan bayaran, jangan menganggap tindakan tersebut normal hanya kerana anda mempunyai hutang.
5. Hak Peminjam
Berurusan dengan pemberi pinjam wang berlesen tidak bermaksud peminjam kehilangan semua hak selepas menandatangani perjanjian.
Antara perkara yang diterangkan oleh KPKT ialah hak mendapatkan salinan perjanjian dan resit bagi setiap bayaran balik. Peminjam juga boleh meminta penyata akaun mengikut proses yang diperuntukkan.
Sebab itu, simpan dokumen berkaitan pinjaman, rekod pembayaran, resit dan salinan komunikasi yang berkaitan.
Dokumen tersebut membantu anda memahami baki pinjaman dan menyediakan rekod sekiranya berlaku pertikaian.
6. Maklumat Perniagaan dan Iklan
Satu lagi perkara yang boleh diperhatikan ialah maklumat dalam iklan.
KPKT menyatakan iklan pemberi pinjam wang berlesen perlu mempunyai maklumat tertentu, termasuk nombor lesen dan tarikh pengesahan, nombor permit iklan, nama, alamat dan nombor telefon pemberi pinjam wang serta kadar faedah yang ditawarkan.
Jadi, berhati-hati dengan iklan yang hanya menggunakan ayat seperti “loan segera”, “cash cepat” atau “confirm dapat” bersama satu nombor telefon tetapi tidak memberikan maklumat yang boleh disemak.
Iklan yang menarik bukan bukti status lesen.
Adakah Pinjaman Wang Berlesen Online Sama Dengan Ah Long?
Tidak semestinya.
Cara sesuatu pinjaman ditawarkan secara online tidak dengan sendirinya menentukan sama ada ia berlesen atau tidak.
Oleh itu, apabila mencari pinjaman wang berlesen online, pinjaman berlesen online atau pinjaman online Malaysia, perkara utama yang perlu diperiksa ialah siapa sebenarnya pihak yang menawarkan pinjaman tersebut.
Jangan membuat kesimpulan hanya berdasarkan reka bentuk laman web, aplikasi atau cara mereka berkomunikasi dengan anda.
Jika sesebuah pihak mendakwa menawarkan pinjaman berlesen, semak identiti syarikat dan status lesen melalui saluran rasmi terlebih dahulu.
Cara Kenal Pasti Pemberi Pinjam Wang Berlesen
Cara yang lebih selamat ialah membuat semakan sendiri.
KPKT menyediakan i-KrediKom yang membolehkan orang awam membuat carian syarikat Kredit Komuniti berlesen di Semenanjung Malaysia.
Antara maklumat lesen yang diterangkan oleh KPKT termasuk nama individu atau syarikat, alamat berdaftar, alamat operasi yang diluluskan, nombor lesen serta tarikh mula dan tamat tempoh lesen.
Bandingkan maklumat tersebut dengan pihak yang sedang berkomunikasi dengan anda.
Jika nama, alamat atau maklumat lain tidak sepadan, jangan terus membuat pembayaran atau memberikan dokumen sensitif sebelum melakukan semakan lanjut.
Tanda Amaran Yang Perlu Diberi Perhatian
Beberapa tanda sepatutnya membuat anda lebih berhati-hati sebelum meneruskan sesuatu permohonan.
Contohnya, maklumat syarikat tidak jelas, status lesen tidak boleh disahkan, terma bayaran balik berubah-ubah atau anda diminta menandatangani dokumen yang belum lengkap.
Berhati-hati juga jika seseorang menggunakan nama syarikat berlesen tetapi maklumat hubungan atau akaun yang digunakan tidak dapat dipadankan dengan maklumat yang anda semak.
Jangan terburu-buru hanya kerana tawaran tersebut mempunyai tempoh masa yang singkat.
Jika terdapat keraguan, hentikan proses dan buat semakan terlebih dahulu.
Apa Perlu Dilakukan Sebelum Memohon Pinjaman?
Sebelum memohon pinjaman peribadi berlesen atau apa-apa bentuk pinjaman wang, lihat lebih daripada jumlah yang anda boleh terima.
Tanya beberapa perkara asas:
Adakah pemberi pinjam mempunyai lesen yang sah? Berapakah kadar faedah? Berapakah jumlah keseluruhan yang perlu dibayar balik? Berapa lama tempoh pembayaran? Apakah penalti jika pembayaran lewat? Adakah anda memahami semua terma dalam perjanjian?
KPKT sendiri mengesyorkan bakal peminjam memastikan lesen masih dalam tempoh sah, menyemak kadar faedah, jumlah bayaran balik bulanan, tempoh pinjaman dan penalti yang berkenaan.
Selepas itu, nilai kemampuan kewangan sendiri.
Pinjaman yang sah sekalipun tetap merupakan komitmen kewangan yang perlu dibayar balik.
Buat Semakan Sebelum Membuat Keputusan
Perbezaan antara pinjaman wang berlesen dan Ah Long bukan sekadar pada nama.
Pemberi pinjam wang berlesen beroperasi dalam rangka kerja undang-undang dan peraturan tertentu, manakala pemberi pinjam wang tidak berlesen tidak mempunyai status lesen tersebut.
Sebab itu, jangan menilai sesuatu pinjaman hanya berdasarkan kelajuan proses, jumlah yang ditawarkan atau rupa laman web.
Semak siapa pemberi pinjam, pastikan status lesen, fahami perjanjian dan kira jumlah bayaran balik sebelum membuat keputusan.
Jika anda baru mula membuat perbandingan, panduan pinjaman wang berlesen daripada LajuCredit boleh membantu anda memahami perkara asas sebelum meneruskan permohonan.
Dan jika anda sudah menemui pemberi pinjam tetapi belum pasti mengenai statusnya, gunakan panduan cara semak pinjaman wang berlesen KPKT untuk mengetahui maklumat yang patut diperiksa terlebih dahulu.
Jumlah, tempoh dan kos penuh ditunjukkan kepada anda selepas log masuk — sebelum anda mengesahkan apa-apa.